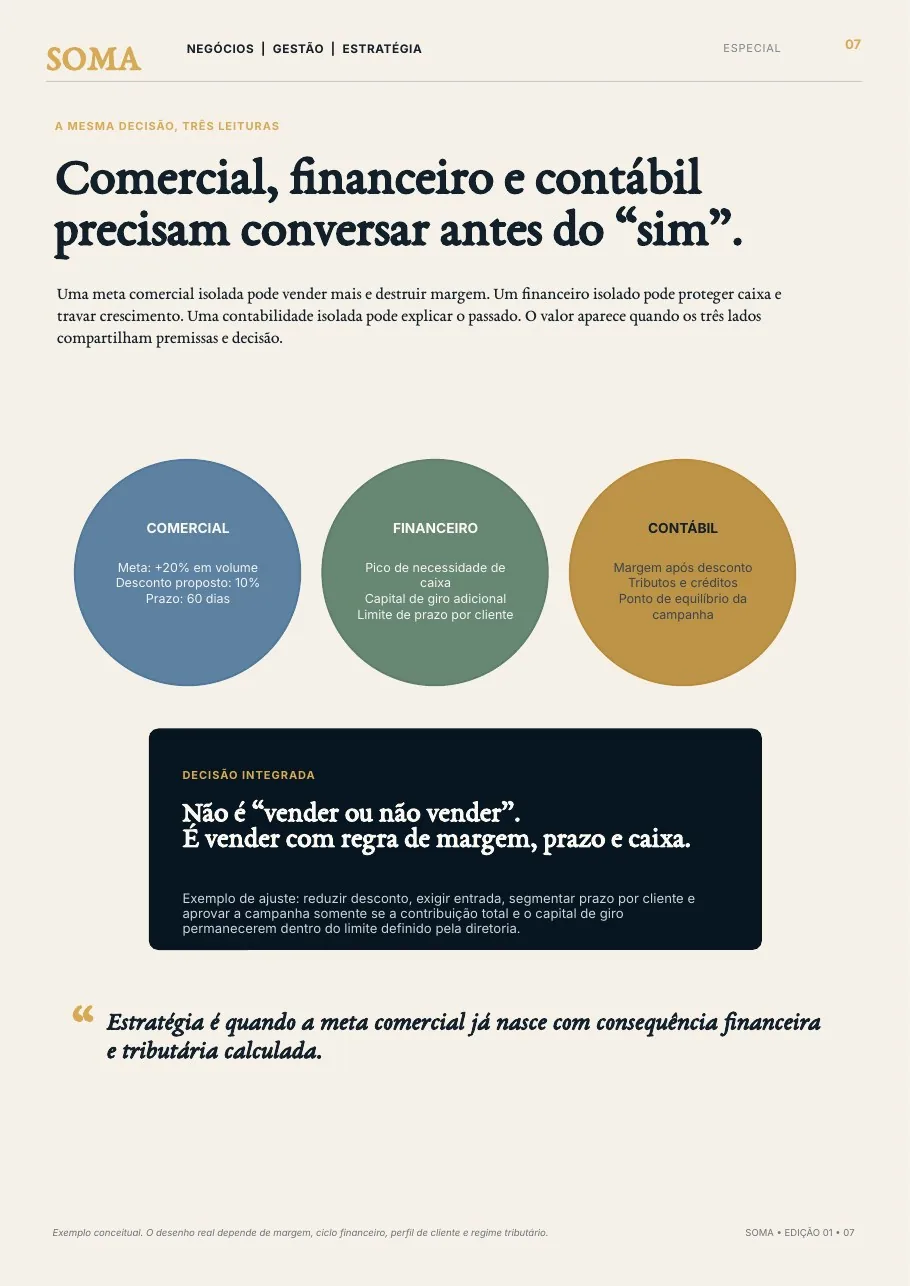
O comercial vê oportunidade. O financeiro vê necessidade de caixa. A contabilidade enxerga custo, tributo, margem e ponto de equilíbrio. Quando cada área decide isoladamente, a empresa pode otimizar uma parte e piorar o todo.
A mesma campanha, três leituras
Exemplo didático
Para o comercial, pode ser uma campanha agressiva. Para o financeiro, pode significar financiar dois meses de operação. Para o contábil, pode significar redução importante na margem de contribuição. Nenhuma dessas leituras é suficiente sozinha.
O custo real do desconto
Se um produto custa R$ 100 e possui R$ 70 de custo variável, sua contribuição é R$ 30. Um desconto de 10% reduz o preço para R$ 90, mas a contribuição cai para R$ 20. O preço caiu 10%; a contribuição unitária caiu 33%. Para gerar os mesmos R$ 30 de contribuição, será necessário vender 50% mais unidades.
Como organizar a decisão
Antes de aprovar campanha, prazo ou expansão de canal, a diretoria pode definir margem mínima, limite de desconto, necessidade de entrada, prazo máximo por perfil de cliente e capital de giro adicional. A conversa deixa de ser “vender ou não vender” e passa a ser “em quais condições vale vender”.
Próximo passo
Leve um problema real para a conversa: margem pressionada, caixa sem previsibilidade, expansão, BPO, Reforma Tributária ou falta de informação para a diretoria.
Conversar com a Soma