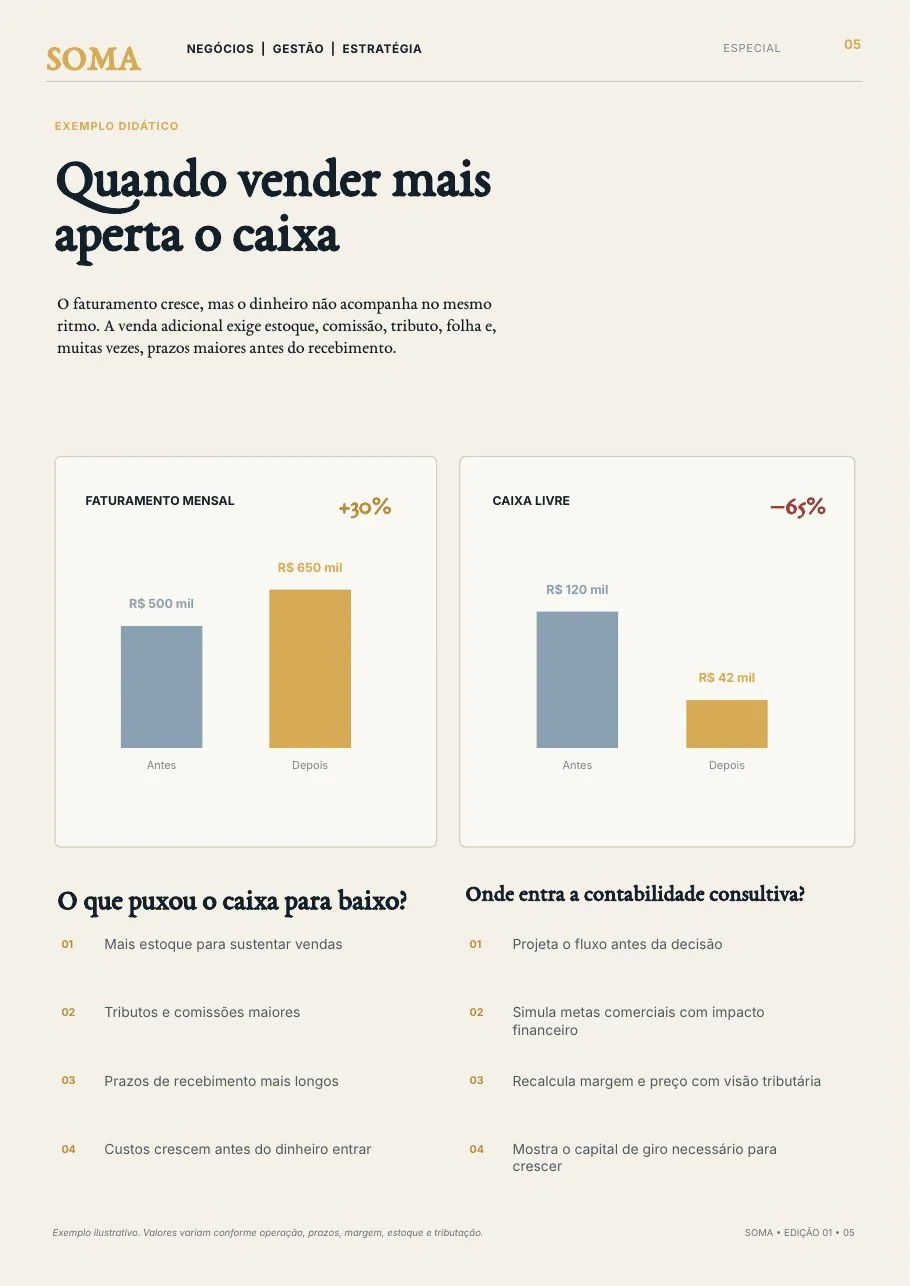
Uma empresa pode vender mais, contratar mais e até apresentar lucro — e ainda assim perder fôlego financeiro. Isso acontece porque crescimento exige recursos antes de devolver caixa. Estoque aumenta, comissões e tributos acompanham a venda, a folha pode subir e o cliente pode pagar 30, 60 ou 90 dias depois.
O faturamento cresce primeiro. O caixa pode vir depois.
Imagine uma empresa que sai de R$ 500 mil para R$ 650 mil em faturamento mensal. O crescimento de 30% parece excelente, mas a leitura fica incompleta sem prazo de recebimento, margem, giro de estoque e custos variáveis. Se a operação financiar o cliente por mais tempo e precisar comprar mercadoria antes, o caixa pode ficar mais apertado exatamente no momento em que a empresa “mais vende”.
O que a diretoria precisa projetar
Contabilidade consultiva não serve só para explicar o mês que fechou
O valor aumenta quando o fechamento contábil conversa com o financeiro e com o comercial. A contabilidade mostra contribuição, tributos e custos; o financeiro mostra prazos, liquidez e compromissos; o comercial traz metas, descontos e condições de venda. Juntos, esses dados permitem simular cenários antes da decisão.
Três perguntas práticas
1. Se as vendas crescerem 30%, quanto capital de giro será necessário?
Se ninguém consegue responder, o crescimento ainda está sendo tratado como meta comercial e não como projeto financeiro.
2. Qual margem mínima a empresa precisa proteger?
Sem essa regra, desconto pode comprar faturamento e destruir contribuição.
3. Quando o dinheiro entra?
Receita reconhecida e dinheiro disponível não são a mesma coisa. A curva de recebimento precisa estar na mesma mesa que a curva de pagamento.
Próximo passo
Leve um problema real para a conversa: margem pressionada, caixa sem previsibilidade, expansão, BPO, Reforma Tributária ou falta de informação para a diretoria.
Conversar com a Soma