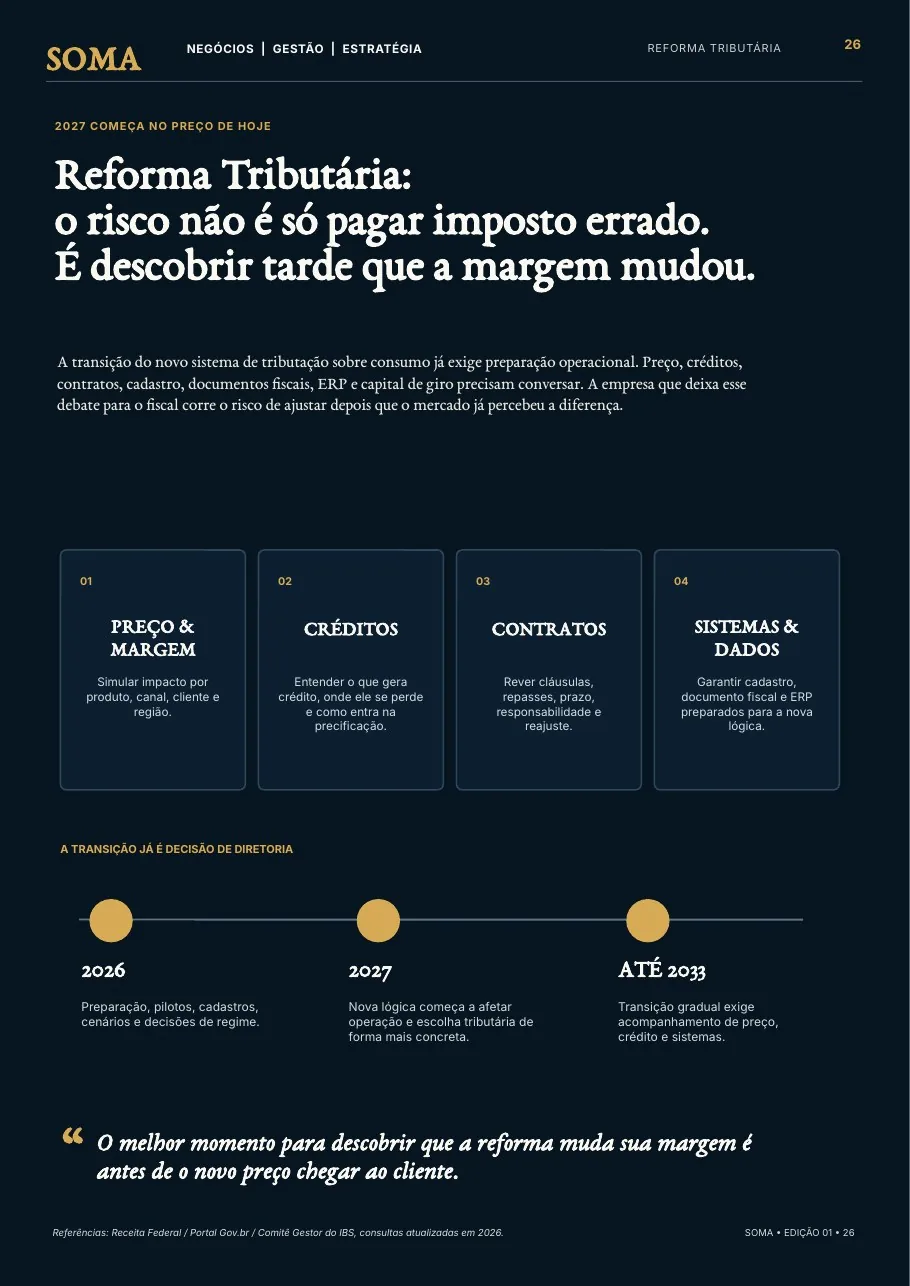
A Reforma Tributária do Consumo institui CBS e IBS e possui implementação gradual. Em 2026 ocorre a fase de teste; a partir de 2027, a transição avança com mudanças relevantes na tributação e nas obrigações. Para o empresário, o ponto central não é decorar siglas: é entender como a mudança afeta margem, preço, contratos, crédito e fluxo financeiro.
Por que não é um tema apenas do fiscal
Quando a regra de crédito muda, fornecedor e cadeia de compras podem ganhar importância diferente. Quando a tributação muda, o preço de venda precisa ser testado. Quando documentos e sistemas mudam, TI e operação precisam estar preparados. E quando a carga efetiva ou o momento de recolhimento muda, o caixa sente.
Agenda executiva
Simples Nacional também exige decisão
Para 2027, a Receita Federal divulgou regras específicas de opção e de recolhimento de IBS e CBS para empresas do Simples Nacional. Isso reforça a necessidade de simular cenários com antecedência, em vez de esperar o primeiro fechamento do novo período.
O que fazer agora
Mapear produtos e serviços, revisar cadastros, identificar créditos, simular preço e margem, revisar contratos e alinhar fiscal, contábil, financeiro, comercial e sistemas. A decisão é empresarial; a apuração é apenas uma parte dela.
Próximo passo
Leve um problema real para a conversa: margem pressionada, caixa sem previsibilidade, expansão, BPO, Reforma Tributária ou falta de informação para a diretoria.
Conversar com a Soma